Installer des panneaux solaires chez soi modifie la nature du bien immobilier et les risques liés à votre habitation. En conséquence, il est primordial de faire une déclaration à votre assurance habitation. Cette étape garantit une couverture assurantielle adaptée, incluant la protection des panneaux, de l’onduleur et les responsabilités associées. Ne pas déclarer peut entraîner des refus d’indemnisation en cas de sinistre, surtout face à des aléas comme la tempête ou un départ de feu.
Une installation photovoltaïque représente un investissement conséquent, souvent compris entre 6 000 et 30 000 euros. La déclaration auprès de votre assureur permet de mettre à jour le capital assuré et d’éviter des mauvaises surprises. Ce geste simple protège votre toit, les équipements solaires et couvre votre responsabilité civile en cas de dommages causés à autrui.
Avant l’installation, interrogez votre assureur sur les clauses spécifiques au photovoltaïque. Certaines garanties ne sont pas incluses par défaut, telles que la perte de production ou le vol, et nécessitent une extension. Cela s’applique aussi bien à votre toiture principale qu’à toute dépendance où des panneaux ou onduleurs pourraient être posés.
Pourquoi déclarer vos panneaux solaires à votre assurance habitation ?
Déclarer votre installation solaire n’est pas une option mais une obligation. Elle modifie la valeur et les risques de votre logement, éléments essentiels pour votre contrat d’assurance. Lors d’un sinistre, par exemple, une tempête causant des bris sur le toit, l’indemnisation dépend de cette déclaration.
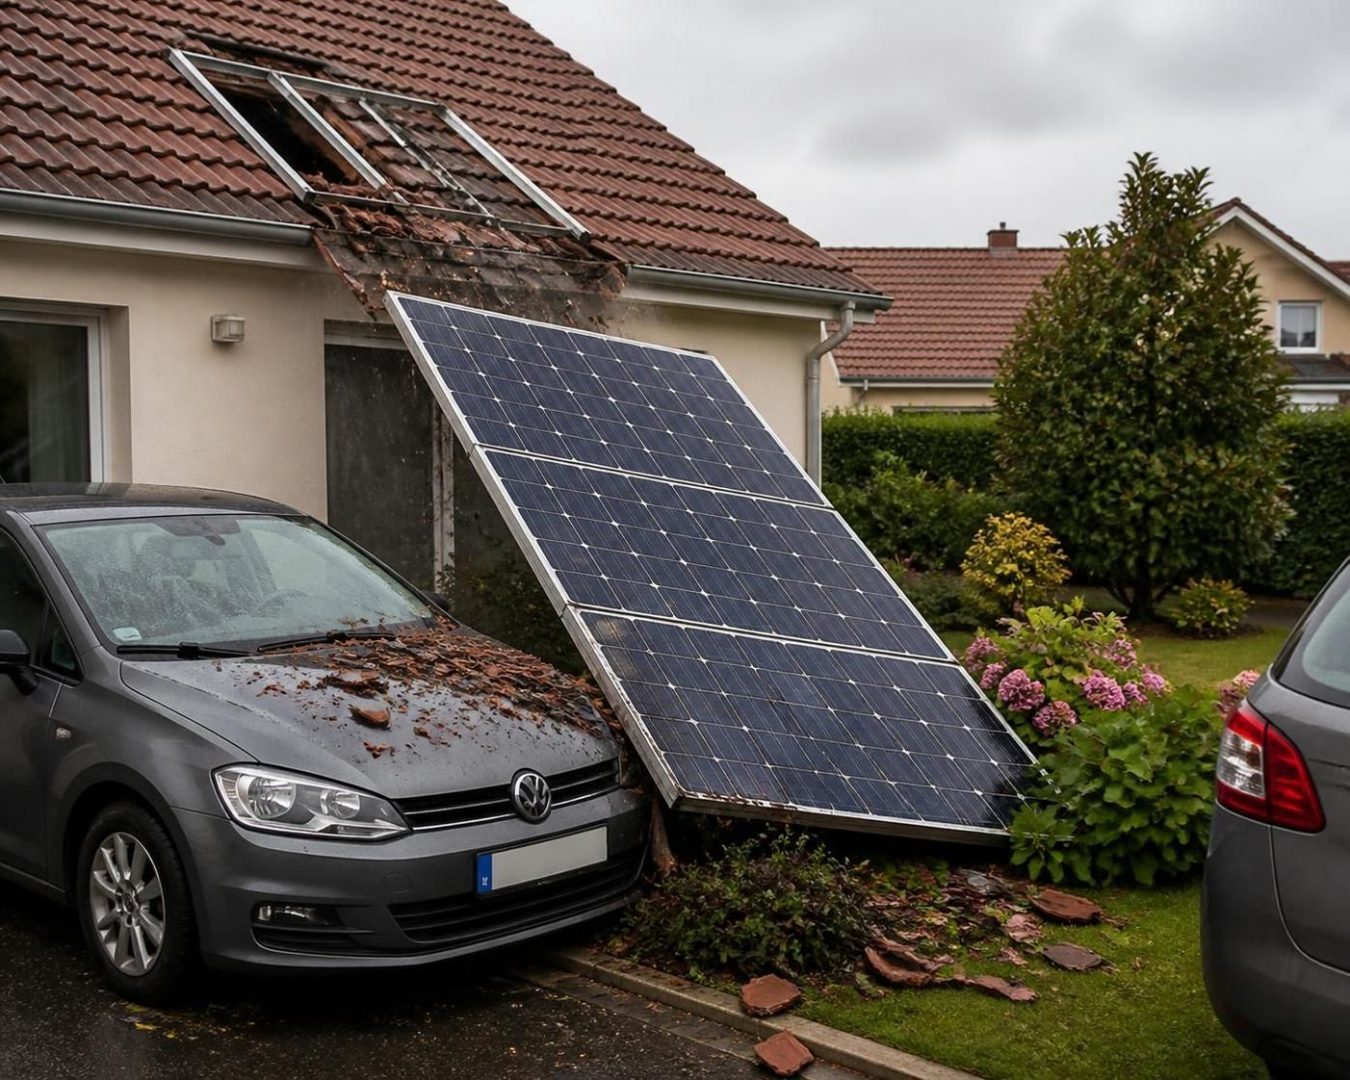
Un sinistre sans déclaration peut entraîner un refus de prise en charge. Par exemple, si un panneau se détache et endommage un véhicule voisin, votre responsabilité engagée ne sera pas couverte sans déclaration préalable. Même en absence d’évènement, le simple fait d’ajouter des équipements de forte valeur doit être signalé pour mettre à jour le capital assuré.
Enfin, la déclaration facilite la gestion administrative et la réparation, notamment si l’installation comprend un onduleur ou une batterie de stockage. Cela renforce votre sécurité, évite les litiges et ajuste la couverture à votre situation réelle.
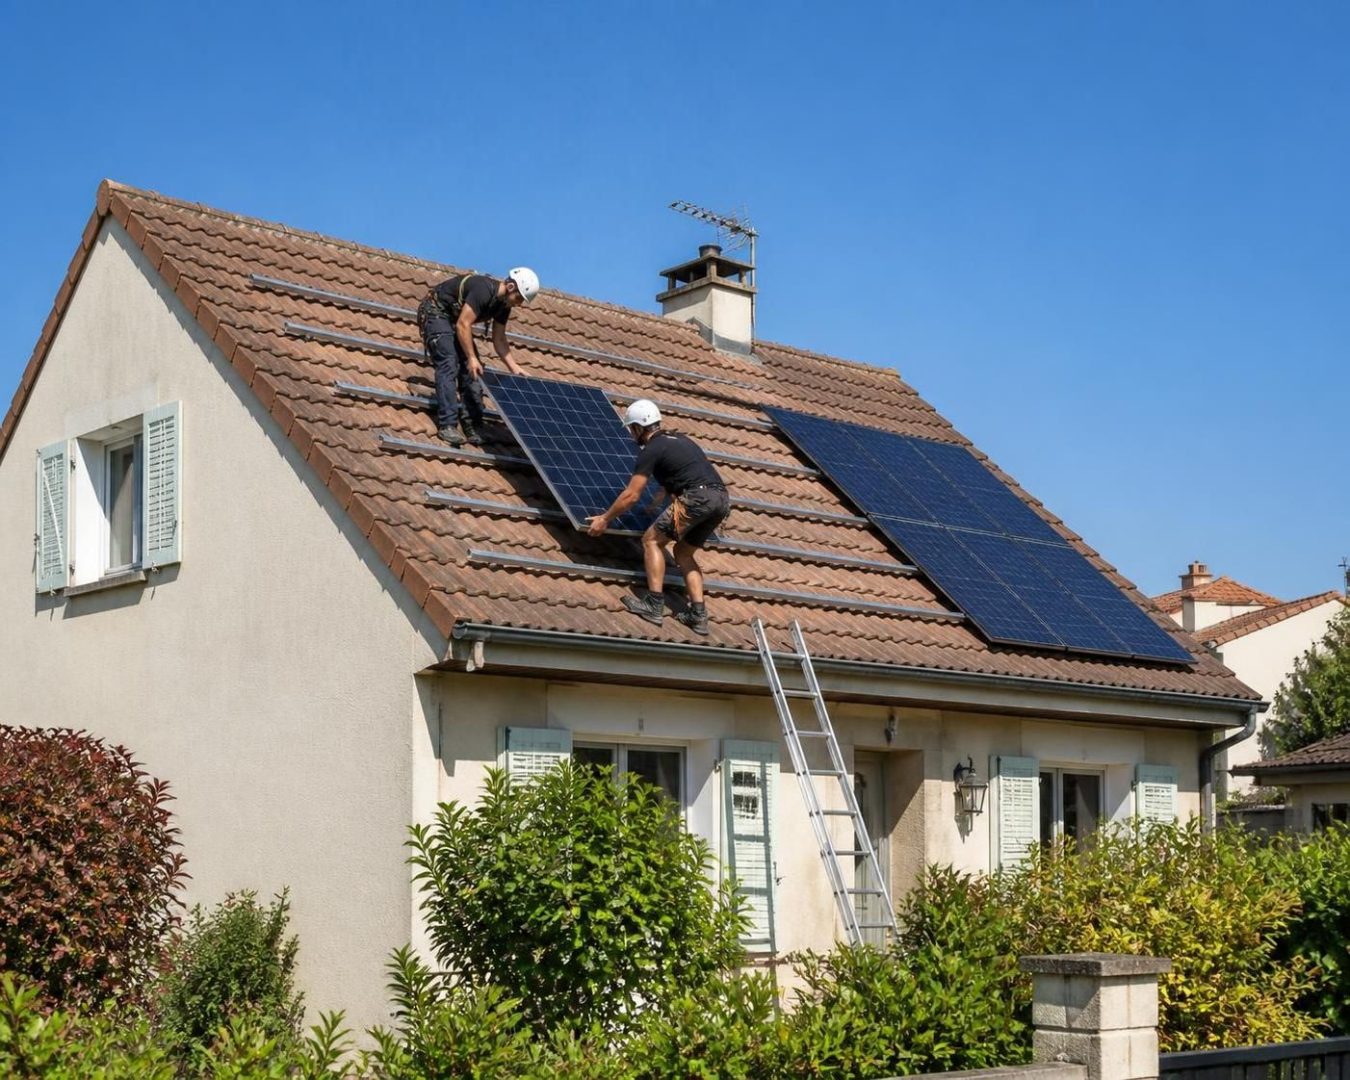
Ce que couvre vraiment votre assurance habitation après déclaration
Une assurance multirisques habitation couvre en général les dommages causés par les événements climatiques classiques (grêle, tempête, incendie). Après déclaration, les panneaux solaires intégrés à la toiture sont protégés, ainsi que les fixations si elles font partie du bâti.
Pour mieux comprendre, voici un tableau des éléments assurés et des points à vérifier :
| Élément | Couverture fréquente après déclaration | Points de vigilance | Risques à considérer |
|---|---|---|---|
| Panneaux solaires sur toiture | Oui, couverts en cas de sinistre climatique | Valeur déclarée et mode d’indemnisation | Grêle, tempête, incendie |
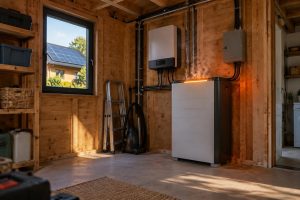
| Onduleur | Pas toujours inclus | Inclure dans les biens garantis | Surtensions, panne électrique, échauffement |
| Fixations et câblage | Souvent couverts si intégrés au bâtiment | Exclusions possibles liées à la pose | Arrachement, infiltration |
| Perte de production | Souvent optionnelle | Limitation du plafond d’indemnisation | Arrêt d’exploitation après sinistre |
Le tableau souligne que la couverture de base protège surtout contre les dommages extérieurs. Une panne interne ne sera pas forcément remboursée, tout comme le vol ou le vandalisme qui peuvent nécessiter des garanties spécifiques.
Responsabilité civile et sinistres liés aux panneaux
La responsabilité civile est essentielle en cas de dommages causés à des tiers. Par exemple, si un panneau se décroche et abîme un bien voisin, votre contrat doit couvrir ces frais. Cette garantie est souvent comprise dans l’assurance habitation, mais elle doit être adaptée à la présence des panneaux.
Pour les installations avec revente de surplus ou totale au réseau, la responsabilité prend une dimension accrue. Les acteurs du secteur demandent souvent un justificatif de cette couverture pour protéger toutes les parties prenantes.
Ne négligez pas cette assurance, c’est une protection qui protège votre tranquillité et évite des coûts importants en cas d’accident impliquant votre installation solaire.
Documentation et démarches à conserver pour bien gérer un sinistre
Une bonne gestion du dossier après déclaration aide à une indemnisation rapide. Conservez soigneusement le devis, la facture, les attestations d’assurance de l’installateur et sa garantie décennale. Ces documents sont souvent déterminants en cas de litige.
Des photos claires prises avant et après l’installation facilitent la preuve de l’état initial de vos panneaux et matériels associés. N’oubliez pas non plus le certificat Consuel si votre installation y est soumise.
- Devis et factures détaillées de l’installation solaire
- Attestation d’assurance et garantie décennale de l’installateur
- Photos du toit et panneaux avant et après pose
- Certificat Consuel et rapports techniques
Ce réflexe simplifie les démarches auprès de l’assurance et garantit une évaluation précise des dommages évitant les contestations. Pour bénéficier de conseils personnalisés, vous pouvez également contacter une entreprise spécialisée ici.
Comment obtenir une assurance adaptée sans payer trop cher
Le coût de l’assurance dépend de plusieurs critères : puissance installée, valeur du matériel, localisation, mode de fixation et présence d’une batterie. La fourchette pour un ensemble domestique varie souvent de 6 000 à 30 000 euros d’installation.
Plusieurs options font varier la prime :
- Extension pour garantie « perte de production »
- Couverture contre le vol et le vandalisme
- Protection spécifique pour l’onduleur et la batterie
- Indemnisation en valeur à neuf plutôt qu’à valeur vétuste
Il est vivement conseillé d’envoyer le devis ou la facture complète à l’assureur avant la mise en service. Vérifiez bien que le contrat d’assurance couvre la totalité de votre système solaire y compris la responsabilité civile liée.
Cette démarche préventive évite les mauvaises surprises et garantie une indemnisation adaptée en cas de sinistre. Pour approfondir, explorez les différences entre batterie virtuelle et physique dans la gestion énergétique solaire dans ce guide.